


سقف موقعیتهای باز همریسک در بازار مشتقه

نکات کلیدی
- موقعیت باز همریسک با تعدیل تعداد قراردادهای باز بر اساس ضریب دلتا محاسبه میشود.
- ضریب دلتا، میزان حساسیت قیمت قرارداد اختیار معامله به تغییر قیمت دارایی پایه را نشان میدهد.
- محاسبه موقعیتهای همریسک در سه مرحله شامل محاسبه هر قرارداد، خالصسازی موقعیت هر شخص و محاسبه مجموع موقعیتهای بازار انجام میشود.
- سقف موقعیتهای باز همریسک بر اساس نوع دارایی پایه و برای هر زیرگروه همماه تعیین میشود.
بازار مشتقه به سرمایهگذاران امکان میدهد با استفاده از ابزارهایی مانند قراردادهای اختیار معامله، استراتژیهای معاملاتی متنوعی را دنبال کنند. با اینحال، تفاوت ویژگیها و میزان ریسک این قراردادها، ضرورت نظارت مستمر بر موقعیتهای معاملاتی و تعهدات ناشی از آنها را افزایش میدهد.
یکی از سازوکارهای مدیریت ریسک در این بازار، تعیین سقف برای موقعیتهای باز همریسک است. هدف از این سازوکار، بهبود نظارت بر بازار مشتقه، کاهش دفعات اعمال غیرضروری محدودیتهای معاملاتی و کمک به حفظ نقدشوندگی بازار در دوره اعمال محدودیت است. در این روش، تعداد قراردادهای باز بهتنهایی مبنای محاسبه قرار نمیگیرد؛ بلکه اثر ریسک هر قرارداد نیز با استفاده از ضریب دلتا در محاسبات لحاظ میشود.
دسترسی سریعتر به مطالب
سقف موقعیتهای باز
سقف موقعیتهای باز به حداکثر میزان موقعیتهای باز مجاز در قراردادهای آتی یا اختیار معامله اشاره دارد. این محدودیت با هدف کنترل حجم موقعیتهای معاملاتی و مدیریت ریسک ناشی از انباشت آنها اعمال میشود.
موقعیت باز همریسک چیست؟
موقعیت همریسک، مقدار موقعیت باز یک نماد معاملاتی پس از تعدیل با ضریب دلتا است. در این روش، تعداد موقعیتهای باز هر نماد در ضریب دلتای آن ضرب میشود تا مقدار تعدیلشده آن به دست آید. بنابراین، ممکن است دو معاملهگر تعداد یکسانی قرارداد اختیار معامله، اما با قیمتهای اعمال یا تاریخهای سررسید متفاوت داشته باشند و به دلیل تفاوت ضریب دلتا در این قراردادها، موقعیتهای باز همریسک متفاوتی برای آنها محاسبه شود.
ضریب دلتا چیست و چگونه محاسبه میشود؟
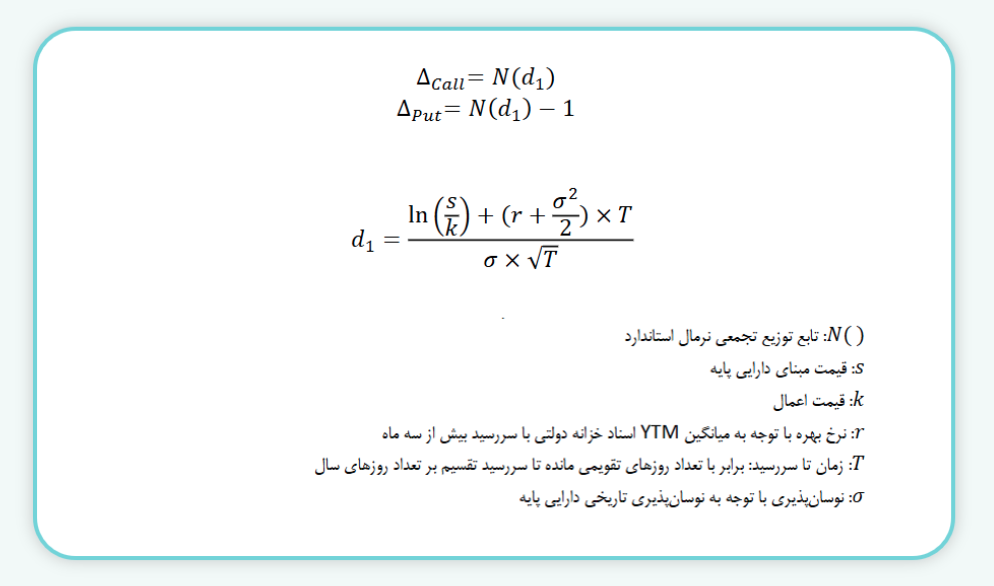
ضریب دلتا معیاری برای سنجش حساسیت قیمت قرارداد اختیار معامله نسبت به تغییر قیمت دارایی پایه است. این ضریب در محاسبه موقعیتهای باز همریسک به کار میرود تا اثر قراردادهای مختلف بر اساس میزان حساسیت آنها به تغییر قیمت دارایی پایه تعدیل شود.
در محاسبات مربوط به موقعیتهای باز همریسک، ضریب دلتا برای قراردادهای آتی برابر با ۱ در نظر گرفته میشود. برای قراردادهای اختیار خرید و اختیار فروش، این ضریب با استفاده از مدل بلک–شولز محاسبه میشود. اگر قدرمطلق دلتا کمتر از ۰٫۱ باشد، برای اختیار خرید مقدار ۰٫۱ و برای اختیار فروش مقدار ۰٫۱- به عنوان دلتا در نظر گرفته میشود.
محاسبه موقعیت باز همریسک
محاسبه موقعیتهای باز همریسک در سه مرحله انجام میشود: محاسبه موقعیت همریسک هر قرارداد، محاسبه خالص موقعیت همریسک هر شخص و محاسبه مجموع موقعیتهای باز همریسک بازار.
۱. محاسبه موقعیت همریسک هر شخص در هر قرارداد
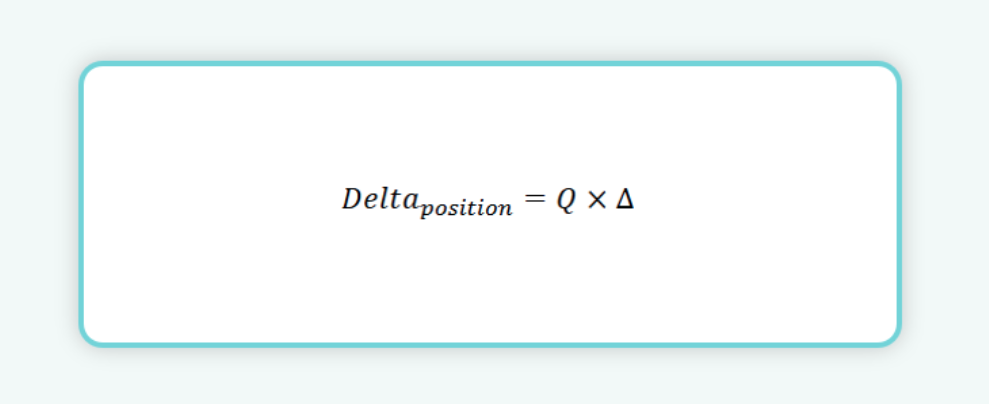
برای محاسبه موقعیت باز همریسک، تعداد موقعیتهای باز (اختیار معامله و آتی) هر نماد در ضریب دلتا همان قرارداد ضرب میشود.
در این فرمول:
- (Q): تعداد موقعیتهای باز در نماد مشتقه است.
- (∆): ضریب دلتای اعلامشده برای نماد مشتقه است.
۲. محاسبه خالص موقعیت همریسک هر شخص در هر زیرگروه و همماه
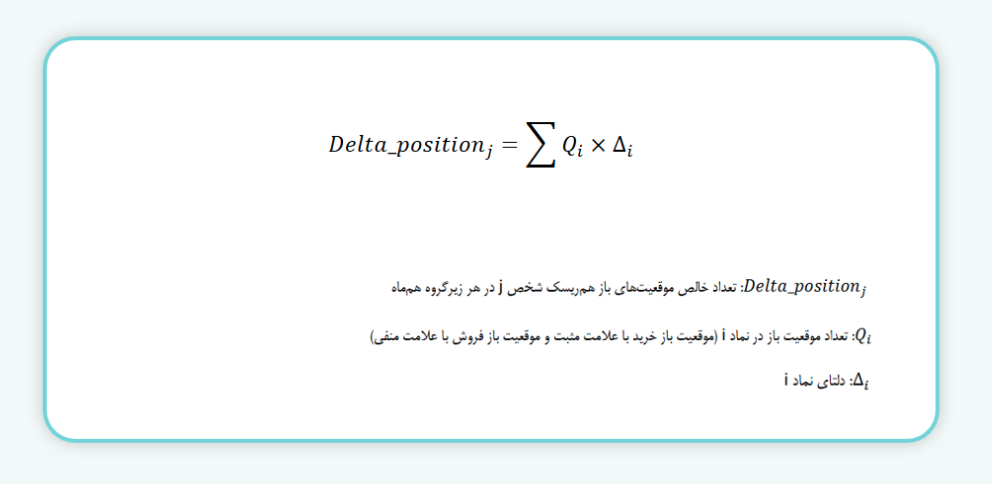
اگر یک معاملهگر در یک زیرگروه همماه، همزمان موقعیت خرید و فروش داشته باشد، ابتدا موقعیت همریسک هر قرارداد محاسبه میشود. سپس موقعیتها با در نظر گرفتن علامت مثبت برای خرید و علامت منفی برای فروش، با یکدیگر جمع شده و در دلتای نماد ضرب میشوند.
۳. محاسبه مجموع موقعیتهای باز همریسک بازار
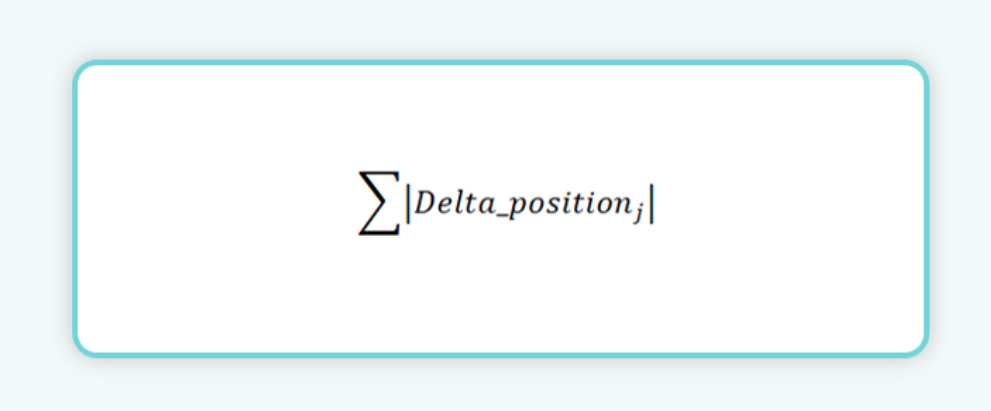
برای محاسبه مجموع موقعیتهای باز همریسک بازار، ابتدا خالص موقعیت همریسک هر شخص محاسبه میشود. سپس قدرمطلق نتایج به دست آمده با یکدیگر جمع میشود؛ یعنی مثبت یا منفی بودن خالص موقعیت هر شخص در محاسبه نهایی تاثیری ندارد.
بیشتر بخوانید: نکاتی که باید درباره قراردادهای اختیار معامله کالا بدانید
سقف موقعیتهای باز همریسک بازار چیست؟
زیرگروه همماه به مجموعه قراردادهای اختیار معامله مربوط به یک دارایی پایه گفته میشود که تاریخ سررسید یکسانی دارند. برای مثال، اگر برای یک سهم چند قرارداد اختیار خرید و اختیار فروش با قیمتهای اعمال متفاوت وجود داشته باشد، قراردادهایی که تاریخ سررسید یکسانی دارند، در یک زیرگروه همماه قرار میگیرند.
سقف موقعیتهای باز همریسک بازار حداکثر میزان موقعیتهای باز همریسک مجاز را در هر زیرگروه همماه مشخص میکند. این سقف با توجه به نوع دارایی پایه و بر اساس ضوابط تعیینشده از سوی سازمان بورس محاسبه میشود و مبنایی برای پایش میزان موقعیتهای باز و اعمال محدودیتهای معاملاتی در صورت عبور از حد مجاز است.
بر اساس رویه مربوط، سقف موقعیتهای باز همریسک با توجه به نوع دارایی پایه به شرح زیر تعیین میشود:
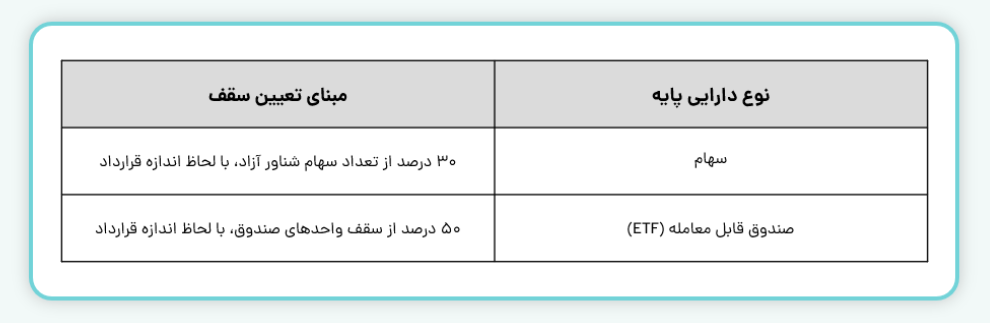
بنابراین، سقف موقعیتهای باز همریسک برای همه داراییهای پایه یکسان نیست و با توجه به نوع دارایی و ضوابط تعیینشده توسط بورس محاسبه میشود.
مثالهایی از محاسبه موقعیتهای باز همریسک
مثال ۱:
فرض کنید شخصی در کارگزاری مفید دارای موقعیتهای باز زیر باشد. ضرایب دلتا در ابتدای روز از طریق پیام مشخصات قرارداد به سامانه مدیریت سفارش (OMS) اعلام میشوند. برای محاسبه موقعیت همریسک، تعداد موقعیت باز هر نماد در ضریب دلتا ضرب میشود. موقعیتهای خرید با علامت مثبت و موقعیتهای فروش با علامت منفی محاسبه میشوند.
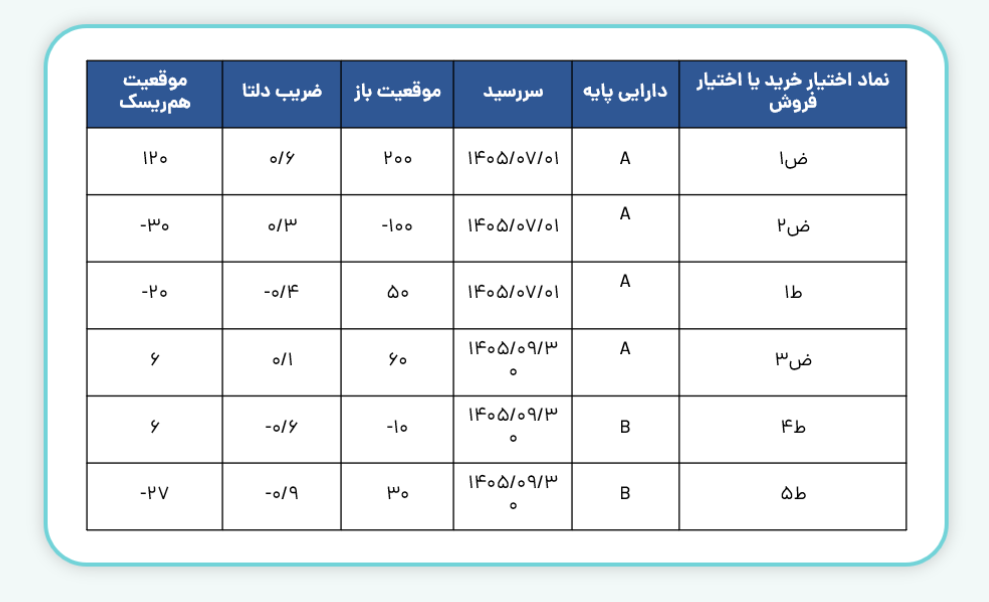
در مرحله بعد، موقعیتهای همریسک نمادهای متعلق به هر زیرگروه همماه با یکدیگر جمع میشوند. این محاسبه برای هر زیرگروه همماه بهصورت جداگانه انجام میشود.
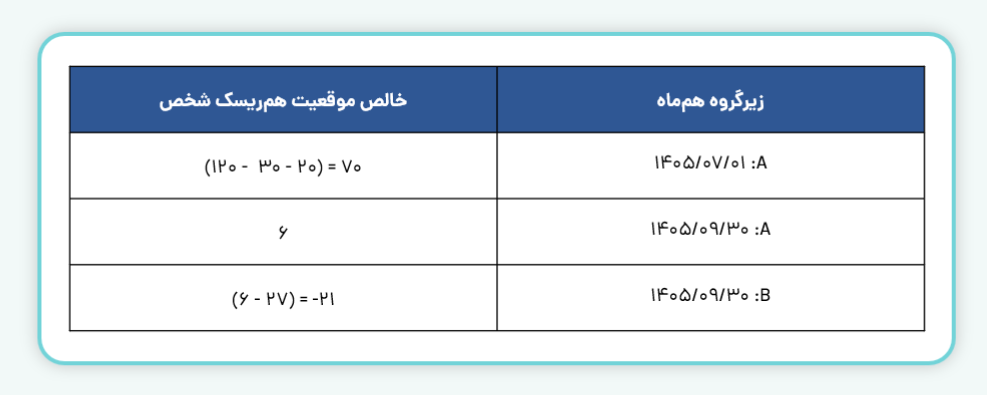
مثال ۲:
فرض کنید شخص «الف» در زیرگروه همماه، دارای موقعیتهای باز به شرح زیر باشد. در ایت زیر گروه، در پیام SLE محدودیت اعلام شده و شخص مشمول کد معاف نمیباشد.
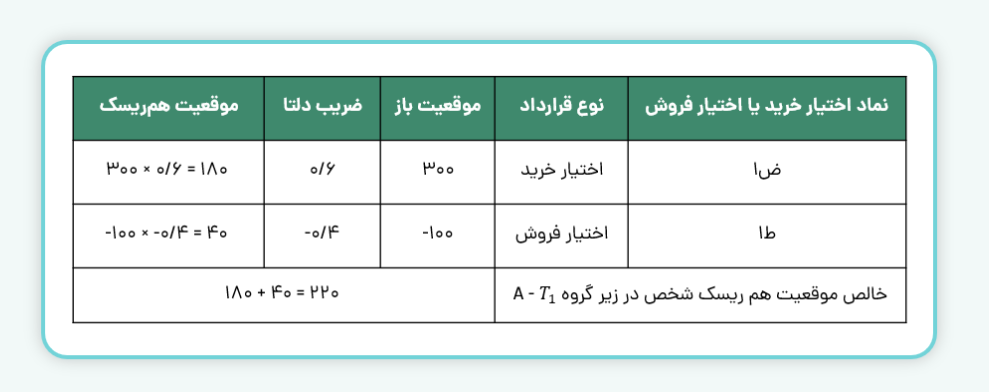
سناریو اول: سفارش فروش کاهنده ۲۰۰ قرارداد روی نماد ض۱
سفارش فروش کاهنده پذیرفته میشود. ثبت سفارش بهتنهایی خالص موقعیت همریسک را تغییر نمیدهد؛ اما در صورت انجام معامله، تعداد موقعیت باز ض۱ از ۳۰۰ به ۱۰۰ کاهش مییابد و خالص موقعیت همریسک به شکل زیر محاسبه میشود:
۱۰۰= ۱۰۰ × ۰/۶ +( ۱۰۰- ×۰/۴-)
بنابراین، خالص موقعیت همریسک از ۲۲۰ به ۱۰۰ کاهش مییابد.
سناریو دوم: سفارش فروش فزاینده ۲۰۰ قرارداد روی نماد ض۲
با فرض ضریب دلتا ۰٫۵ برای ض۲، شرط پذیرش سفارش به شکل زیر است:
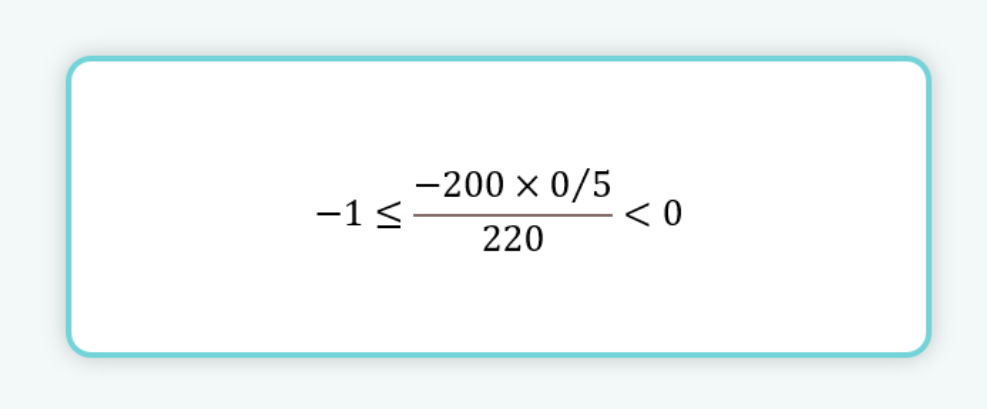
از آنجا که شرط برقرار است، سفارش پذیرفته میشود. پس از تایید سفارش، خالص موقعیت همریسک شخص بهروزرسانی میشود:
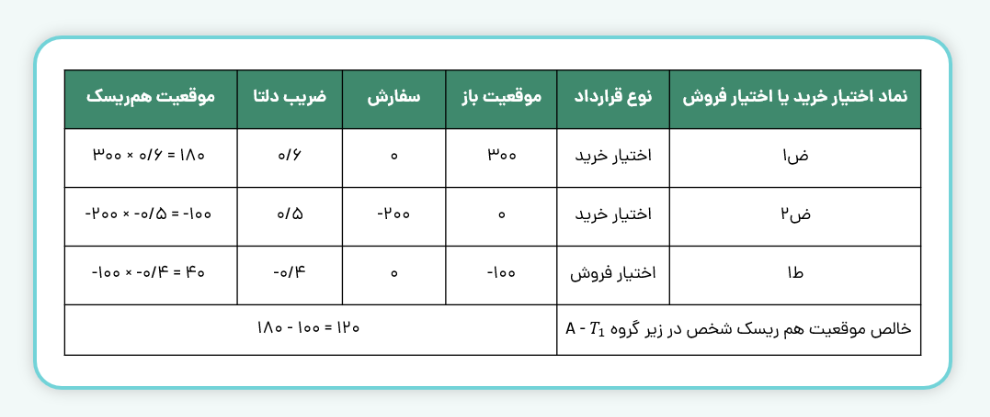
در نتیجه، خالص موقعیت همریسک برابر با ۱۲۰ خواهد بود.
سناریو سوم: سفارش فروش فزاینده ۱۰۰ قرارداد روی نماد ط۱
با فرض ضریب دلتا ۰٫۴- برای ط۱، شرط پذیرش سفارش به شکل زیر است:
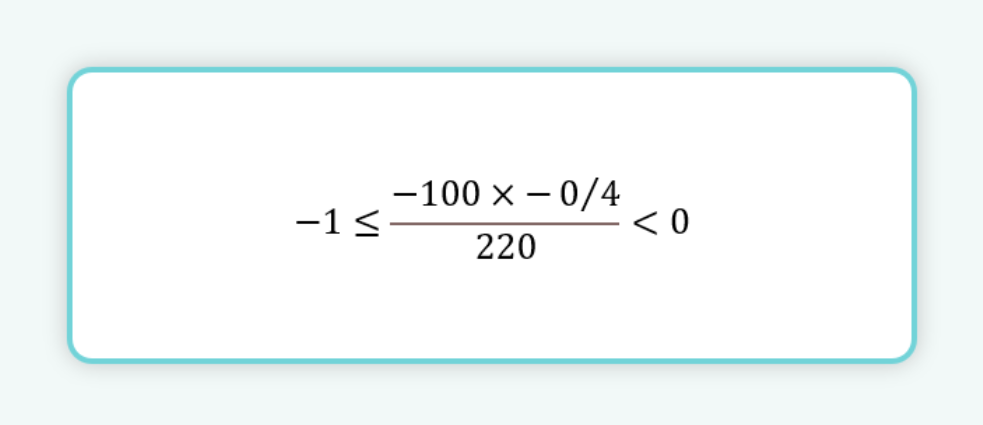
این شرط برقرار نیست؛ بنابراین، سفارش پذیرفته نمیشود.
سناریو چهارم: سفارش فروش فزاینده ۵۰۰ قرارداد روی نماد ض۲
با فرض ضریب دلتا ۰٫۵ برای ض۲، شرط پذیرش سفارش به شکل زیر خواهد بود:
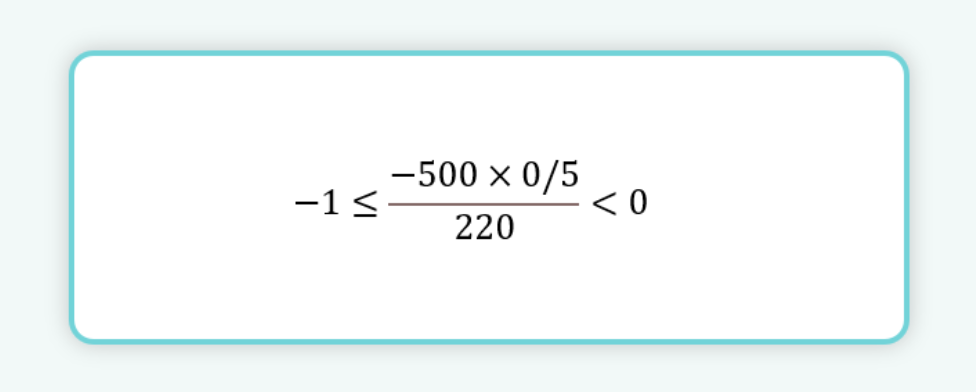
این شرط نیز برقرار نیست؛ بنابراین، سفارش پذیرفته نمیشود.
چه زمانی محدودیت سقف موقعیتهای باز اعمال میشود؟
در پایان هر روز کاری، شرکت مدیریت فناوری بورس تهران مجموع موقعیتهای باز همریسک بازار را با سقف تعیینشده برای هر زیرگروه همماه مقایسه میکند. اگر مقدار موقعیتهای باز همریسک بازار از سقف تعیینشده بیشتر باشد، محدودیت از ابتدای جلسه معاملاتی روز کاری بعد اعمال میشود.
در دوره اعمال محدودیت، ثبت سفارشهایی که موجب کاهش موقعیت همریسک معاملهگر میشوند، امکانپذیر است. همچنین، سفارشهایی که با وجود افزایش تعداد قراردادها، قدرمطلق موقعیت همریسک شخص را کاهش میدهند، میتوانند پذیرفته شوند.
اعمال محدودیت تا زمانی ادامه دارد که مجموع موقعیتهای باز همریسک بازار به میزان تعیینشده برای رفع محدودیت کاهش یابد.
سقف موقعیتهای باز همریسک سازوکاری برای مدیریت ریسک و نظارت موثرتر بر بازار مشتقه است که در آن، موقعیتهای معاملاتی با استفاده از ضریب دلتا تعدیل و پس از خالصسازی موقعیتهای هر شخص، با سقف تعیینشده برای بازار مقایسه میشوند. این روش با در نظر گرفتن اثر ریسک قراردادها، به کاهش فعالشدن غیرضروری محدودیتهای معاملاتی و افزایش نقدشوندگی بازار کمک میکند. آشنایی با نحوه محاسبه موقعیتهای همریسک و شرایط اعمال و رفع محدودیتها نیز به معاملهگران امکان میدهد تا با شناخت دقیقتری از مقررات، موقعیتهای معاملاتی خود را مدیریت کنند.
سوالات متداول
۱. تفاوت موقعیت باز با موقعیت باز همریسک چیست؟
موقعیت باز به قراردادهایی گفته میشود که همچنان برقرارند و بسته نشدهاند. موقعیت باز همریسک، مقدار همین موقعیتها پس از تعدیل با ضریب دلتا است؛ بنابراین، علاوه بر تعداد قراردادها، اثر ریسک آنها نیز در محاسبه لحاظ میشود.
۲. آیا موقعیتهای خرید و فروش بهصورت جداگانه محاسبه میشوند؟
خیر. ابتدا موقعیتهای خرید و فروش هر شخص در هر زیرگروه همماه با یکدیگر خالصسازی میشوند. سپس قدرمطلق خالص موقعیت اشخاص با یکدیگر جمع میشود تا مجموع موقعیتهای باز همریسک بازار به دست آید.
۳. آیا سقف موقعیتهای باز همریسک برای همه داراییها یکسان است؟
خیر. سقف مجاز با توجه به نوع دارایی پایه و ضوابط تعیینشده از سوی بورس محاسبه میشود. برای مثال، مبنای محاسبه سقف برای سهام با واحدهای صندوقهای سرمایهگذاری قابل معامله متفاوت است.
۴. محدودیت معاملاتی چه زمانی اعمال و چه زمانی رفع میشود؟
اگر مجموع موقعیتهای باز همریسک بازار در پایان روز کاری از سقف مجاز بیشتر باشد، محدودیت از ابتدای جلسه معاملاتی روز بعد اعمال میشود. این محدودیت زمانی رفع میشود که مجموع موقعیتهای باز همریسک بازار در پایان روز کاری به سقف مجاز یا کمتر از آن برسد؛ در این صورت، رفع محدودیت از جلسه معاملاتی روز کاری بعد اجرا میشود.
